
SORGEM Evaluation analyse depuis plus de dix ans les offres publiques concernant le marché français au travers des données publiées sur le site de l’AMF. Nous avons choisi de contribuer activement à la diffusion des analyses économiques et financières réalisées à l’occasion d’offres publiques, et publions de manière régulière certaines analyses issues de notre étude des expertises indépendantes.
Cette note présente, entre autres, l’évolution du nombre et du type d’offres publiques, les méthodes et paramètres d’évaluation retenus par les experts indépendants et les banques présentatrices et met en lumière certains articles récents sur le sujet.
Pour rappel, à l’occasion d’offres publiques susceptibles de générer des conflits d’intérêt au sein du Conseil d’administration, du Conseil de surveillance ou de l’organe compétent de la société cible ainsi que de retraits obligatoires, un expert indépendant est désigné par les organes de gestion de la société dont les titres sont visés par l’offre. Il a pour mission d’émettre une opinion sur le caractère équitable des conditions financières offertes par la société initiatrice aux actionnaires de la société cible. Il émet un rapport détaillé dans lequel il analyse la valeur de la société, les travaux d’évaluation de l’établissement présentateur et les accords connexes éventuels (opérations préalables ou postérieures à l’offre, management packages, contrats de services, garantie de liquidité, financement de l’offre, etc.).
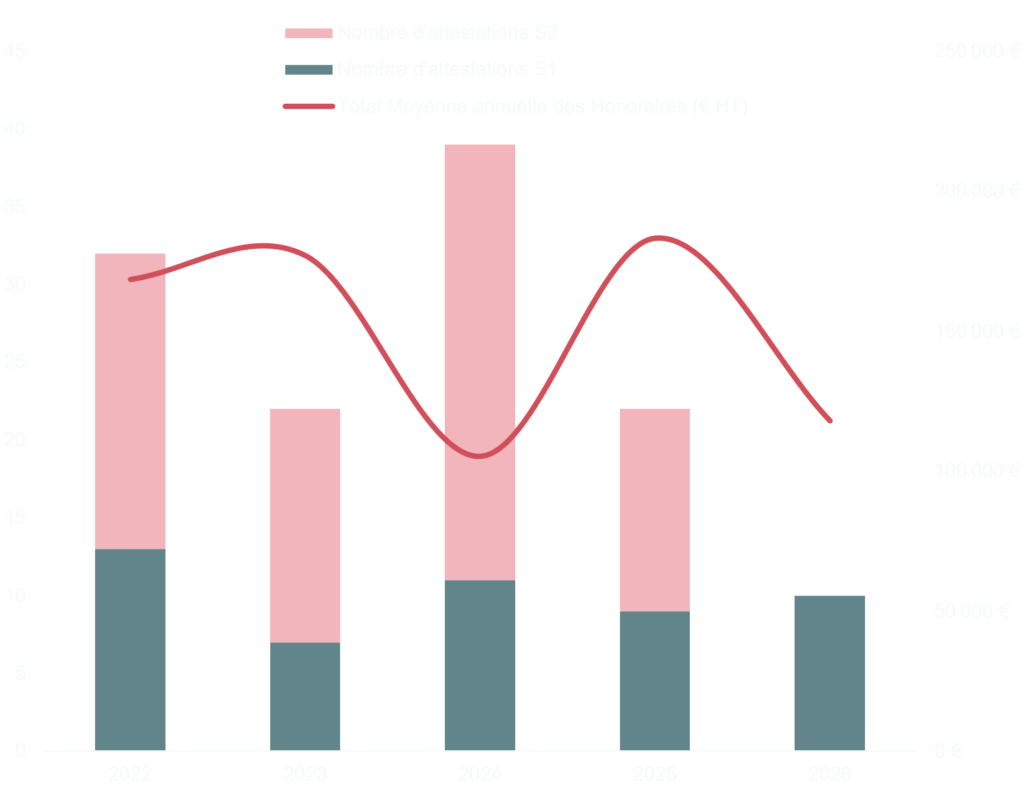
Nombre d’attestations d’équité répertoriées par l’AMF dans le cadre d’offres publiques et honoraires moyens de l’expert indépendant
Le premier semestre 2026 s’inscrit dans le prolongement de l’activité observée au cours de ces deux dernières années, avec 10 attestations d’équité produites dans le cadre d’offres publiques. Ce niveau d’activité se situe dans la moyenne enregistrée sur la période de 2022 à 2025.
Les offres portent davantage sur des entreprises de petite taille, relevant pour la plupart du segment des « micro-cap ». La médiane des fonds propres des sociétés, estimée au prix de l’offre, s’établit ainsi à 36 M€. Ce niveau médian masque toutefois une forte dispersion avec des valeurs comprises entre 4 M€ et 1,1 Md€ (d’Adeunis à Société de la Tour Eiffel et Fnac Darty).
Cette évolution peut notamment expliquer le net recul de la rémunération moyenne de l’expert. Elle s’établit en moyenne à 118 K€ sur le premier semestre 2026, contre 183 K€ sur l’ensemble de l’année 2025.
Catégories d’offres publiques rencontrées et secteur de la Cible
Sur les dix-huit derniers mois, les sociétés industrielles concentrent la plus grande part des offres publiques, avec 22% des opérations. Elles sont suivies par les holdings sans activité opérationnelle (13%) et les sociétés du secteur agroalimentaire et plantations (9%).
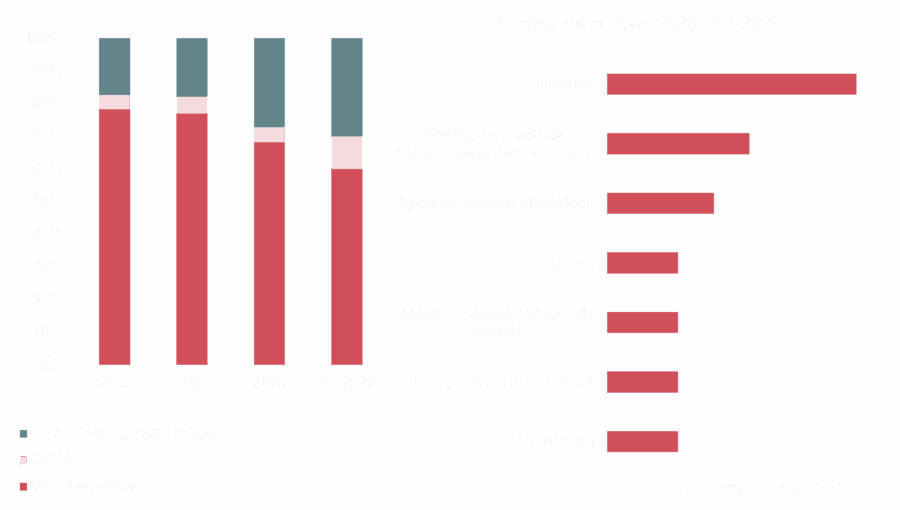
L’intention de l’initiateur d’obtenir un retrait de cote demeure majoritaire, mais poursuit son recul. Les offres visant un retrait de cote représentent ainsi 60% des opérations au premier semestre 2026, contre 68% sur l’ensemble de l’année 2025 et près de 77% en 2024.
Primes offertes aux détenteurs d’actions
On observe ces dernières années une augmentation générale des primes offertes par rapport au cours de bourse moyen des 3 derniers mois précédant l’offre.
Au premier semestre 2026, la prime moyenne observée par rapport au cours de bourse (moy. 3 mois) s’est établie à 48%, en hausse par rapport à l’année 2025 (41%), contre une prime moyenne observée par rapport au résultat du DCF de l’ordre de 20% (12% en 2025).
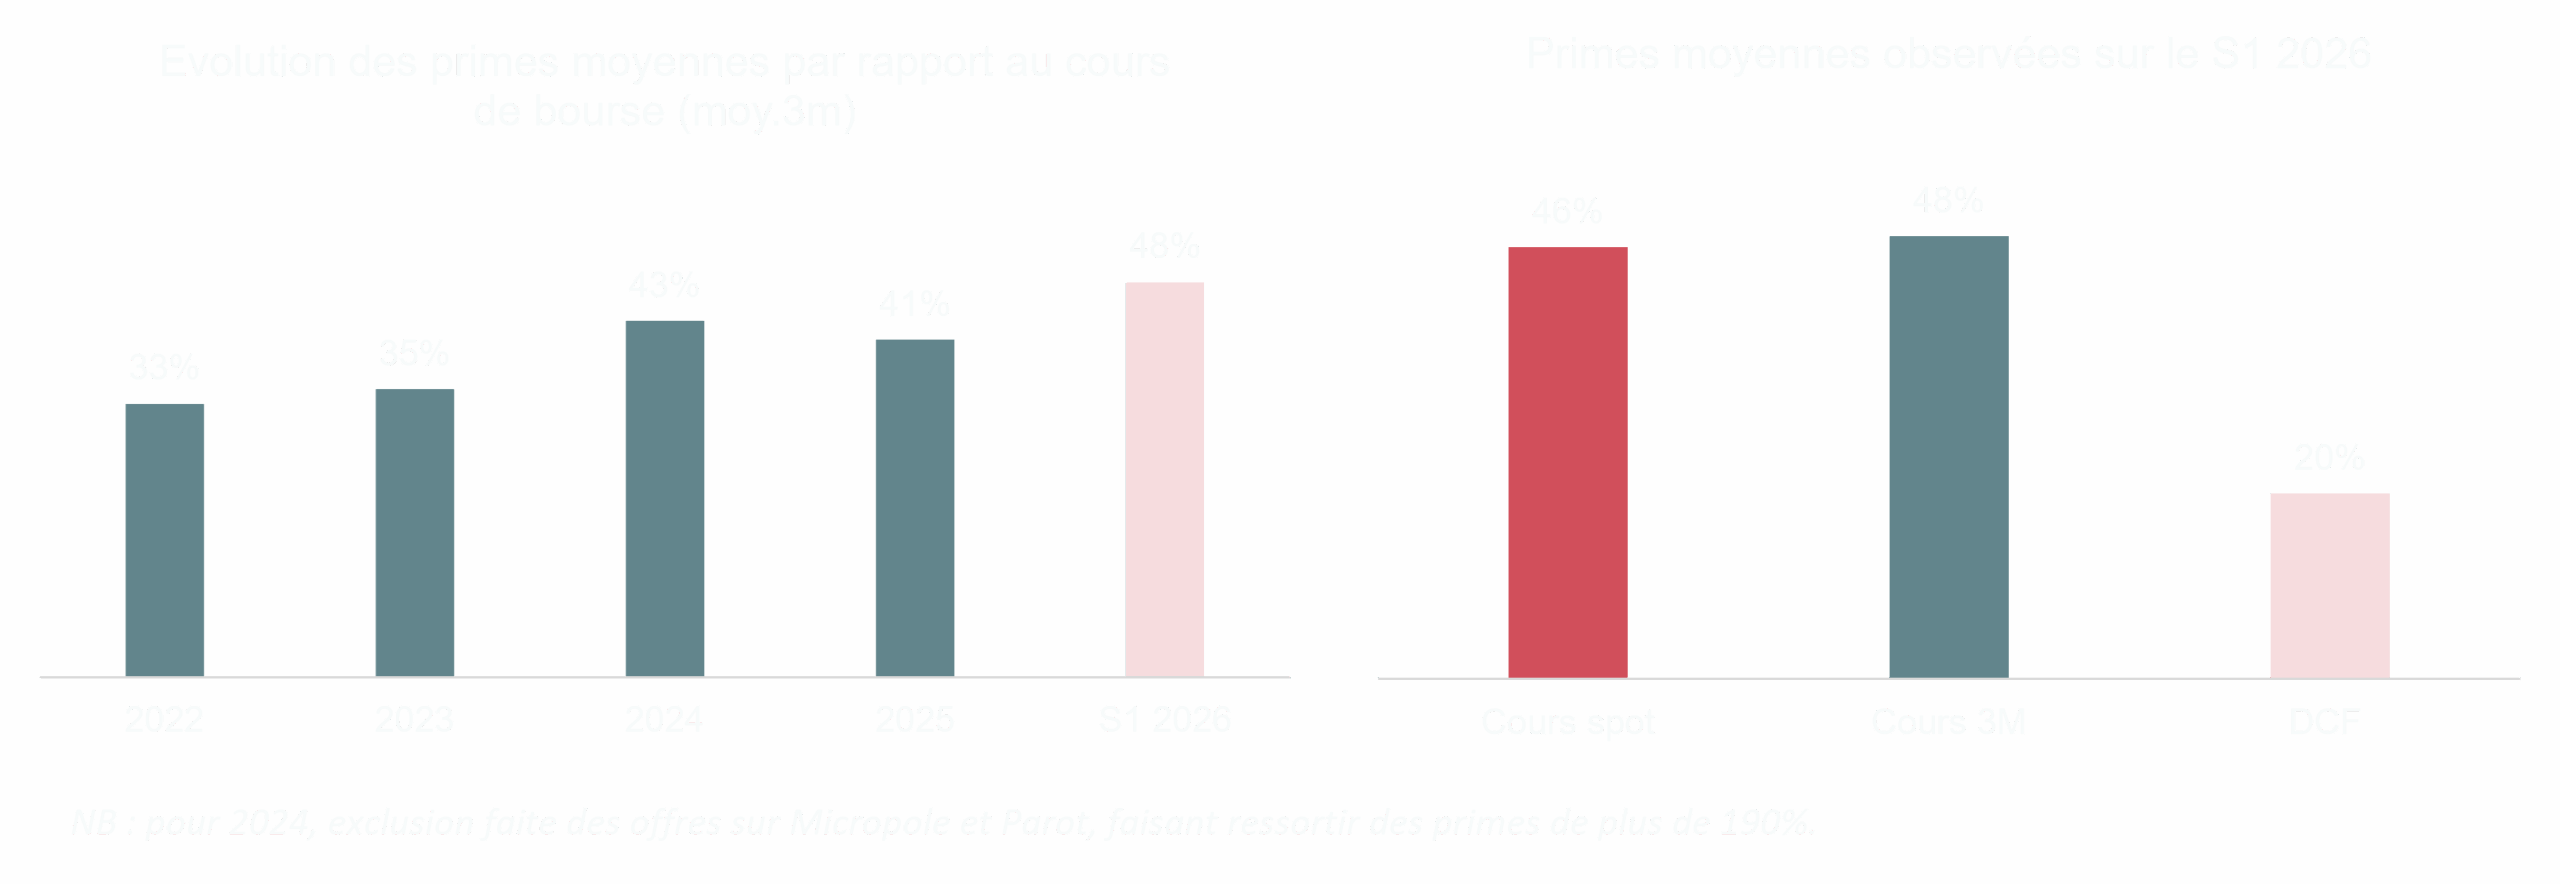
Il convient toutefois de souligner que les primes proposées masquent d’importantes disparités entre les différentes offres (entre -59% à +221% par rapport au cours de bourse moyen 3 mois observé au premier semestre 2026). Par ailleurs, la prime la plus faible (-59%), correspondant de facto à une décote, concerne une offre publique d’achat à l’issue de laquelle l’expert indépendant a conclu au caractère non équitable du prix proposé pour les actionnaires apportant leurs titres à l’offre (Electricité et Eaux de Madagascar).
Méthodes privilégiées par les experts indépendants et les banques présentatrices
La méthode privilégiée par les experts et les banques reste l’actualisation des flux de trésorerie, retenue à titre principal dans la quasi-totalité des cas au premier semestre 2026 (100% pour les experts, 90% pour les banques).
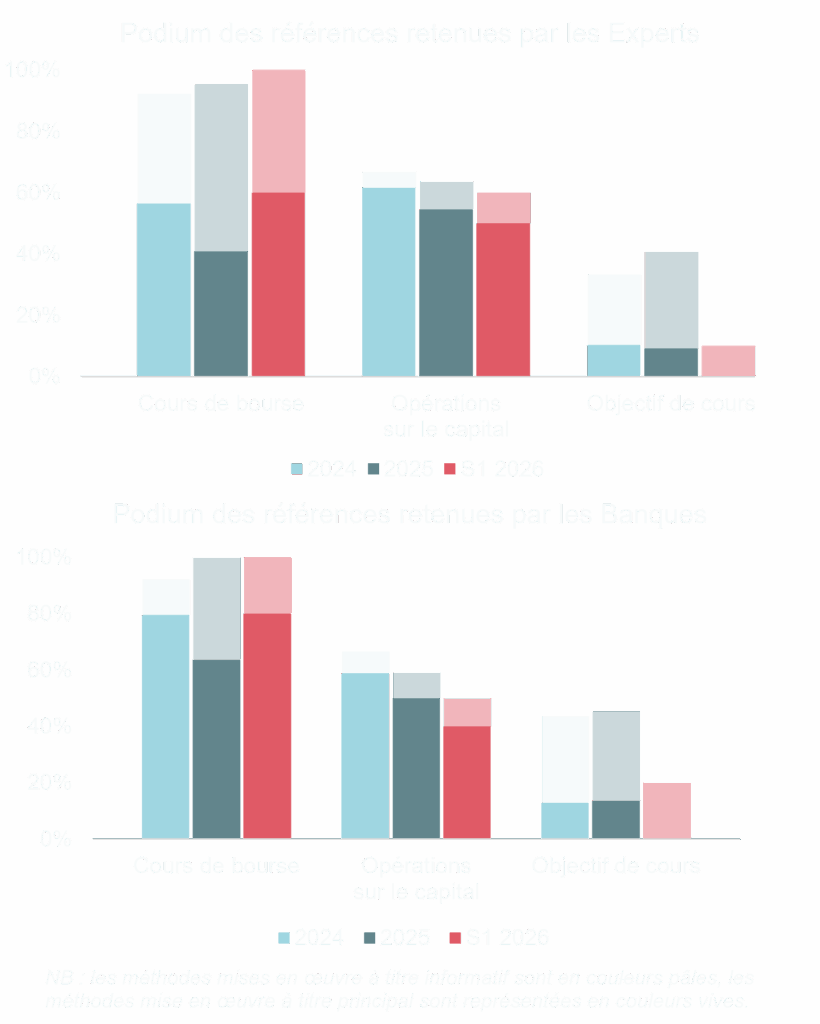
La méthode des comparables boursiers connaît un regain d’utilisation à titre principal chez les experts au premier semestre 2026 (50% des cas, contre 23% sur l’année 2025), après avoir été majoritairement présentée à titre informatif ces dernières années, c’est-à-dire sans qu’elle ne soit retenue pour établir une fourchette de valeur (en couleur pâle dans les graphiques ci-contre). Chez les banques, cette méthode demeure majoritairement présentée à titre indicatif.
La deuxième méthode analogique mise en œuvre par les professionnels, fondée sur des transactions observées sur des sociétés privées, a davantage été retenue à titre principal au premier semestre 2026 (20% des cas, chez les experts comme chez les banques), après deux années au cours desquelles elle n’était pratiquement plus mobilisée qu’à titre indicatif. Les experts continuent toutefois d’indiquer que l’information nécessaire à l’appréciation de l’applicabilité des multiples est très souvent insuffisante.
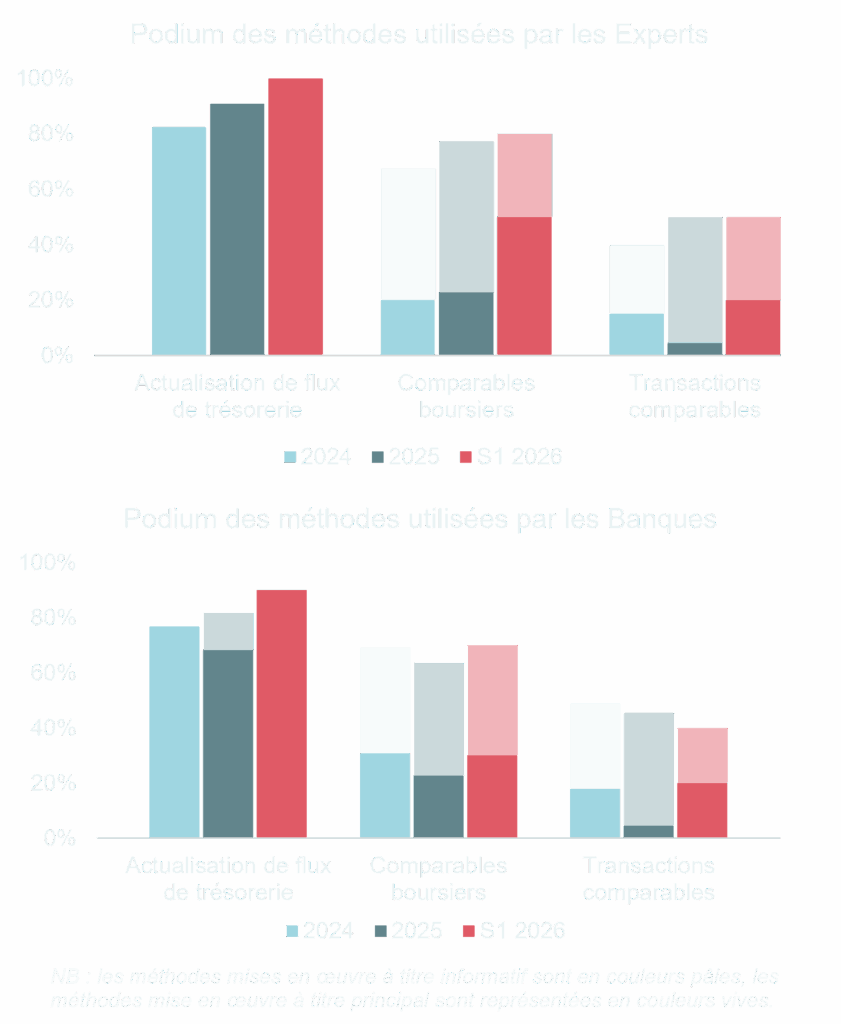
Zoom sur les multiples considérés par les experts indépendants et les banques présentatrices
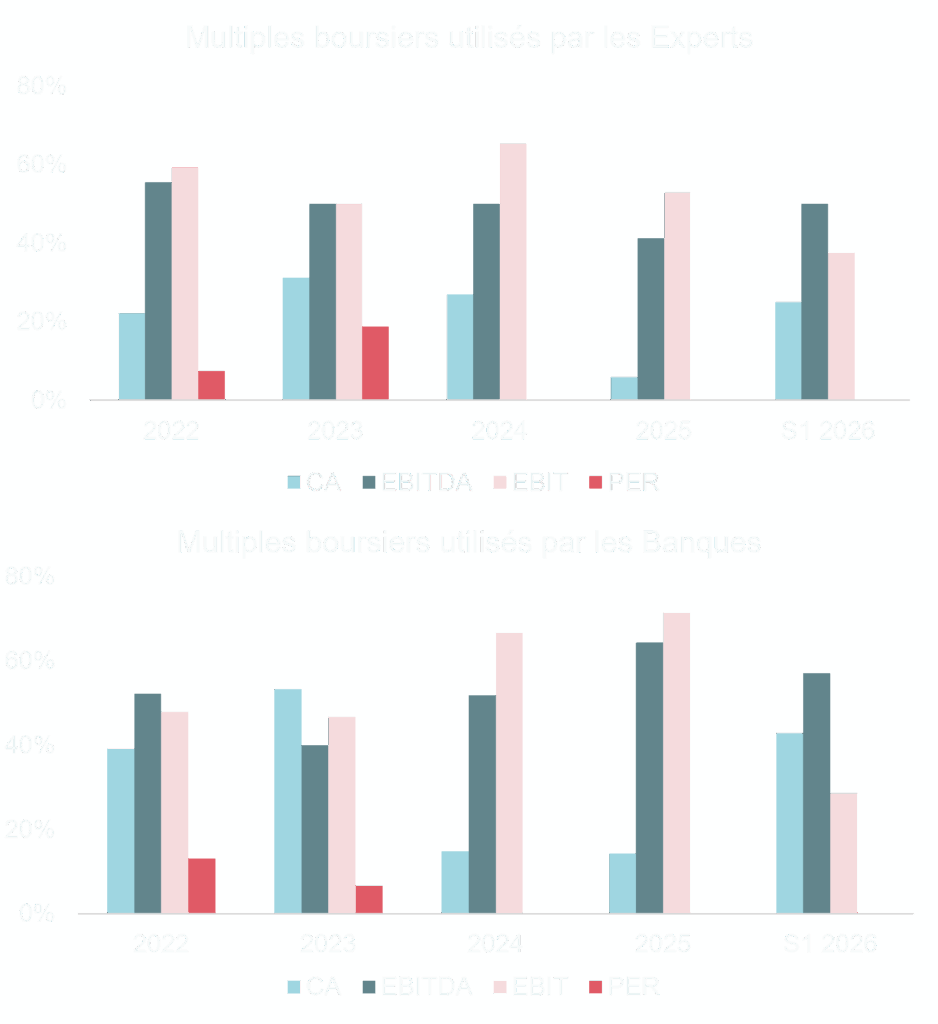
Lorsque la méthode des comparables boursiers est mise en œuvre, les experts et les banques privilégient l’agrégat d’EBITDA, retenu dans environ la moitié des cas au premier semestre 2026.
Les multiples boursiers retenus par les experts et les banques ont varié au cours de ces dernières années.
Au premier semestre 2026, la fréquence d’utilisation des multiples d’EBIT recule sensiblement, tant chez les experts (38%, contre 53% en 2025) que chez les banques (29%, contre 71%). À l’inverse, le multiple de chiffre d’affaires a davantage été utilisé, en particulier chez les banques (43%, contre 14% en 2025), ce qui peut s’expliquer par la présence de sociétés cibles dont la profitabilité était faible.
On constate également que les experts, comme les banques, n’ont pas eu recours au multiple de PER au cours du semestre, ce qui est le cas depuis 2024. Cela peut s’expliquer par l’absence de sociétés de services financiers parmi les cibles, secteur où ce multiple est habituellement retenu.
Références retenues par les experts indépendants et les banques présentatrices
S’agissant d’offres publiques de sociétés cotées, il n’est pas surprenant de retrouver le cours de bourse en tant que première référence retenue par les experts et les banques. Son utilisation à titre principal au premier semestre 2026 rejoint le niveau de 2024.
Les opérations sur le capital sont régulièrement utilisées par les banques et experts, lorsque de telles opérations ont eu lieu à une date proche de l’annonce de l’offre et/ou si elles concernent une acquisition de bloc entrainant l’offre publique.
Les objectifs de cours ne sont disponibles qu’en cas de suivi de la société cible par des analystes. Or, la taille modeste des sociétés visées au premier semestre 2026 explique le faible recours à cette référence : ni les experts ni les banques ne l’ont retenue à titre principal, et son usage à titre indicatif est resté limité, 10% des cas chez les experts, 20% chez les banques.
Composantes du taux d’actualisation et croissance à long terme
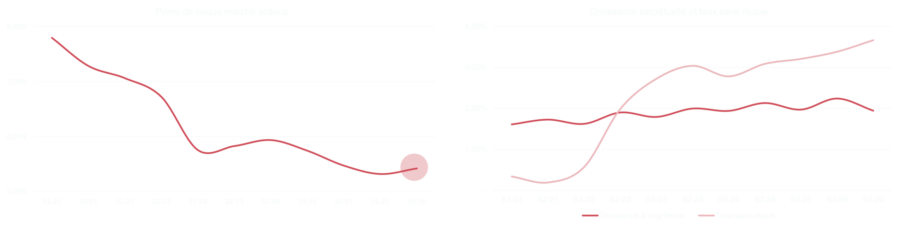
Le taux d’actualisation moyen pratiqué par les experts s’établit à 12% au premier semestre 2026, un niveau similaire à celui observé en 2025 et en hausse ces deux dernières années (moyenne historique autour de 10%). Cette augmentation s’explique par la remontée des taux sans risque et la taille sensiblement plus modeste des sociétés cibles du semestre, pour lesquelles les primes spécifiques retenues sont généralement plus importantes (4,3% en moyenne sur le premier semestre 2026).
Focus sur les paramètres retenus par les experts
Le taux d’actualisation retenu par les experts est quasi exclusivement estimé à partir de la formule du MEDAF.
La prime de risque du marché actions utilisée dans les évaluations dans la décennie précédant l’année 2022 était située aux alentours de 7,0%. Cette prime a diminué de façon continue sur les trois dernières années et se stabilise au premier semestre 2026 à 5,4%.
Cette baisse ne résulte pas toutefois en un impact majeur à la baisse des taux d’actualisation des flux, puisque nous notons sur la même période une remontée forte du taux sans risque.
Le taux sans risque suit en effet la trajectoire des taux souverains. Sa remontée s’est poursuivie sans discontinuer depuis 2022, pour atteindre 3,7% en moyenne au premier semestre 2026, soit son point le plus haut sur l’ensemble de la période observée.
Sélection d’articles sur le sujet
- BFM Bourse, « Cac mid & small : “De plus en plus d’entreprises en ont assez de la Bourse”… Pourquoi les petites et moyennes capitalisations claquent la porte de la place parisienne » -> Lien article
- AMF, « Le financement par le marché à Paris sur la période 2007-2025 » -> Lien article
- BFM Bourse, « Vivendi : la Cour d’appel de Paris estime que Bolloré ne contrôle pas Vivendi, l’espoir d’une OPA s’effondre, et l’action chute de 10% » -> Lien article
- Finyear, « OPR sur Gaumont : Gay-Lussac Gestion conteste le prix de 90 € par action et appelle à la vigilance de l’expert indépendant » -> Lien article
- ANSA, « Le contrôle de l’offre publique de retrait à l’initiative des minoritaires : précisions sur l’illiquidité, la bonne foi et la concertation fautive » -> Lien article
- Direction Générale des Finances Publiques, mise à jour en juin 2026 du guide « L’évaluation des entreprises et des titres de sociétés » -> Lien du guide
Disclaimer & contacts
La présente étude a été réalisée à titre purement indicatif, à partir des bases de données de SORGEM Evaluation constituées à partir d’informations publiques disponibles notamment sur le site de l’AMF.
La retranscription, l’analyse et l’interprétation des éléments contenus dans cette note ne sauraient en aucun cas engager la responsabilité de ses rédacteurs et de SORGEM Evaluation.
Contacts pour la présente étude :
- Thomas HACHETTE, Associé SORGEM Evaluation, thachette@sorgem.com, LinkedIn ;
- Etienne LANGER, Directeur, SORGEM Evaluation, elanger@sorgem.com, LinkedIn ;
- Mathilde FERRERO, Consultante senior, SORGEM Evaluation, mferrero@sorgem.com, LinkedIn.

